Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
El Consejo de la Unión Europea acordó el 9 de noviembre nuevas reglas para simplificar la recaudación del IVA en las ventas por internet que llegan a la UE. La reforma adapta las normas fiscales…
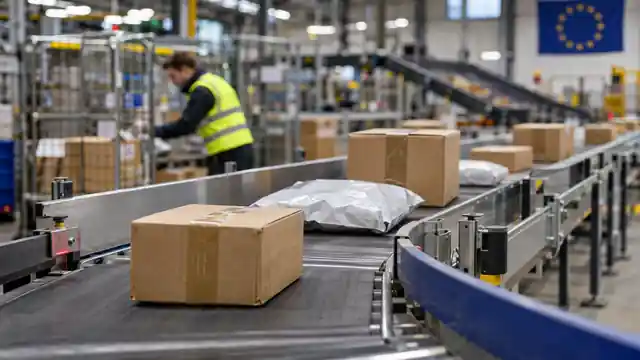
El Consejo de la Unión Europea acordó el 9 de noviembre nuevas reglas para simplificar la recaudación del IVA en las ventas por internet que llegan a la UE. La reforma adapta las normas fiscales a la modernización de la unión aduanera y busca facilitar el cumplimiento de las empresas y la recaudación por parte de las autoridades.
El sistema Import One Stop Shop (IOSS), que permite declarar el IVA de ventas transfronterizas desde un único Estado miembro, se ampliaría a bienes de cualquier valor. Actualmente se limita a paquetes por debajo de 150 euros. También cubriría mercancías de operadores extracomunitarios almacenadas en depósitos aduaneros dentro de la UE.
El cambio más visible llegará con el centro de datos aduaneros europeo: desde el 1 de julio de 2028, las plataformas en línea de fuera de la UE serán consideradas proveedoras a efectos del IVA para todos los bienes que vendan a consumidores europeos, sin importar el valor. En la práctica, la plataforma deberá recaudar el impuesto y pagarlo a las autoridades correspondientes; el Consejo prevé que el precio final muestre el IVA y los costes aduaneros aplicables.
El acuerdo del Consejo no significa que estas obligaciones entren en vigor ahora. El Parlamento Europeo será consultado antes de la adopción formal por el Consejo y las nuevas normas se aplicarán desde julio de 2028.
El paquete se integra en una reforma aduanera más amplia que también aborda el tratamiento de pequeños paquetes y los controles de mercancías. Las reglas de IVA y los derechos de aduana son conceptos distintos, aunque la reforma busca coordinarlos para que las ventas y las importaciones se declaren correctamente.
Para los consumidores, la meta es reducir sorpresas al pagar; para las empresas, aclarar quién responde por declarar y entregar el IVA. La aplicación efectiva dependerá de que los sistemas digitales y los procedimientos estén listos para la fecha prevista.
Fuente original: Consejo de la Unión Europea, 9 de noviembre de 2026.